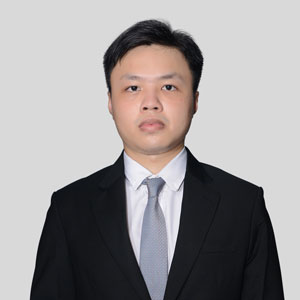
Xin chào quý thính giả đã quay trở lại với kênh The Lawyers Talk, rất vui được gặp lại mọi người trong số Podcast mới hôm nay. Tôi là Trương Chiêu Minh hiện đang làm việc tại Công ty Luật TNHH BLawyers Vietnam.
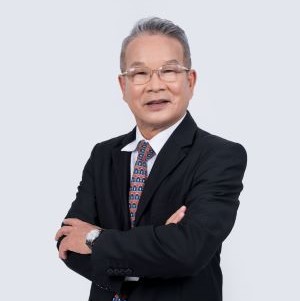
Đến với chủ đề của kỳ Podcast hôm nay, Tôi xin được mời quý thích giả cùng tìm hiểu thêm về những quy định liên quan đến việc lợi nhuận nhà đầu tư nước ngoài chuyển từ Việt Nam ra nước ngoài, cũng như những lưu ý thực tế có thể phát sinh từ lợi nhuận nhà đầu tư nước ngoài chuyển từ Việt Nam ra nước ngoài theo hình thức đầu tư trực tiếp, từ Luật Sư Trần Ngọc Thuyết – Luật sư Thành viên Cấp cao của Công ty Luật TNHH BLawyers Vietnam.
Khách mời
Chào Minh và chào quý thính giả đang theo dõi kênh The Lawyers Talks. Tôi là Trần Ngọc Thuyết, đến với chủ đề ngày hôm nay, chúng tôi chia sẻ một thủ tục vô cùng quan trọng trong lĩnh vực kinh doanh. Đó chính là lợi nhuận nhà đầu tư nước ngoài chuyển từ Việt Nam ra nước ngoài theo hình thức đầu tư trực tiếp.
Chủ biên
Pháp luật Việt Nam định nghĩa lợi nhuận nhà đầu tư nước ngoài chuyển từ Việt Nam ra nước ngoài theo hình thức đầu tư trực tiếp là như thế nào?
Khách mời
Đối với hình thức đầu tư trực tiếp vào Việt Nam, theo Điều 2 Thông tư 186/2010/TT-BTC, lợi nhuận nhà đầu tư nước ngoài chuyển từ Việt Nam ra nước ngoài là lợi nhuận hợp pháp được chia hoặc thu được từ các hoạt động đầu tư trực tiếp tại Việt Nam theo Luật Đầu tư, sau khi thực hiện đầy đủ nghĩa vụ tài chính đối với Nhà nước Việt Nam theo quy định.
Chủ biên
Lợi nhuận chuyển từ Việt Nam ra nước ngoài có thể bao gồm những cách thức nào?
Khách mời
Theo quy định của 2.2 Thông tư 186/2010/TT-BTC, Lợi nhuận chuyển từ Việt Nam ra nước ngoài có thể bằng tiền hoặc bằng hiện vật, theo đó:
- Lợi nhuận chuyển ra nước ngoài bằng tiền theo quy định của pháp luật về quản lý ngoại hối; hoặc
- Lợi nhuận chuyển ra nước ngoài bằng hiện vật và thực hiện quy đổi giá trị hiện vật theo quy định của pháp luật về xuất nhập khẩu hàng hoá và quy định của pháp luật liên quan.
Chủ biên
Về nguyên tắc xác định số lợi nhuận được chuyển ra nước ngoài như thế nào? Nhà đầu tư cần lưu ý vấn đề gì?
Khách mời
Theo quy định tại Điều 3 Thông tư 186/2010/TT-BTC, có 02 hình thức xác định số lợi nhuận được chuyển ra nước ngoài:
- Hình thức 1: Lợi nhuận được chuyển ra nước ngoài hàng năm là lợi nhuận nhà đầu tư nước ngoài được chia hoặc thu được của năm tài chính từ hoạt động đầu tư trực tiếp căn cứ trên báo cáo tài chính đã được kiểm toán, tờ khai quyết toán thuế thu nhập doanh nghiệp của doanh nghiệp mà nhà đầu tư nước ngoài tham gia đầu tư cộng với (+) các khoản lợi nhuận khác như khoản lợi nhuận chưa chuyển hết từ các năm trước chuyển sang; trừ đi (-) các khoản nhà đầu tư nước ngoài đã sử dụng hoặc cam kết sử dụng để tái đầu tư tại Việt Nam, các khoản lợi nhuận nhà đầu tư nước ngoài đã sử dụng để trang trải các khoản chi của nhà đầu tư nước ngoài cho hoạt động sản xuất kinh doanh hoặc cho nhu cầu cá nhân của nhà đầu tư nước ngoài tại Việt Nam; và
- Hình thức 2: Lợi nhuận được chuyển ra nước ngoài khi kết thúc hoạt động đầu tư tại Việt Nam là tổng số lợi nhuận nhà đầu tư nước ngoài thu được trong quá trình đầu tư trực tiếp tại Việt Nam, trừ đi (-) các khoản lợi nhuận đã được sử dụng để tái đầu tư, các khoản lợi nhuận đã chuyển ra nước ngoài trong quá trình hoạt động của nhà đầu tư nước ngoài ở Việt Nam và các khoản đã sử dụng cho các chi tiêu khác của nhà đầu tư nước ngoài tại Việt Nam.
Lưu ý: Nhà đầu tư nước ngoài không được chuyển ra nước ngoài số lợi nhuận được chia hoặc thu được từ hoạt động đầu tư trực tiếp tại Việt Nam của năm phát sinh lợi nhuận trong trường hợp trên báo cáo tài chính của doanh nghiệp mà nhà đầu tư nước ngoài đầu tư của năm phát sinh lợi nhuận vẫn còn số lỗ luỹ kế sau khi đã chuyển lỗ theo quy định của pháp luật về thuế thu nhập doanh nghiệp.
Ví dụ: Nhà đầu tư nước ngoài A góp vốn thành lập Công t y tại Việt Nam. Năm 2009, Công ty có phát sinh số lỗ là 4 tỷ đồng.
Giả sử năm 2010, Công ty có thu nhập trước thuế là 3 tỷ đồng. Như vậy, sau khi bù trừ chuyển lỗ từ năm 2009 chuyển sang theo quy định, trong năm 2010 Công ty có số lỗ là 1 tỷ đồng. Công ty không được chia lợi nhuận cho các bên tham gia góp vốn và nhà đầu tư nước ngoài A không được chuyển lợi nhuận được chia của năm 2010 về nước.
Giả sử năm 2010, Công ty có thu nhập trước thuế là 5 tỷ đồng. Như vậy, sau khi bù trừ chuyển lỗ từ năm 2009 chuyển sang theo quy định, trong năm 2010 Công ty còn lại số thu nhập chịu thuế TNDN là 1 tỷ đồng. Nếu thuế suất thuế TNDN Công ty áp dụng là 25% thì Công ty thực hiện nộp thuế TNDN là 250 triệu đồng (= 1 tỷ đồng x 25%). Công ty được chia số lợi nhuận sau thuế cho các bên tham gia góp vốn và nhà đầu tư nước ngoài A được chuyển lợi nhuận được chia của năm 2010 về nước.
Chủ biên
Thời điểm chuyển lợi nhuận ra nước ngoài sẽ diễn ra như thế nào?
Khách mời
Theo Điều 4.1 và Điều 4.2 Thông tư 186/2010/TT-BTC, thời điểm chuyển lợi nhuận ra nước ngoài được quy định như sau:
- Hình thức 1: Chuyển lợi nhuận ra nước ngoài hàng năm.
- Nhà đầu tư nước ngoài được chuyển hàng năm số lợi nhuận được chia hoặc thu được từ các hoạt động đầu tư trực tiếp tại Việt Nam ra nước ngoài khi kết thúc năm tài chính, sau khi doanh nghiệp mà nhà đầu tư nước ngoài tham gia đầu tư đã hoàn thành nghĩa vụ tài chính đối với Nhà nước Việt Nam theo quy định của pháp luật, đã nộp báo cáo tài chính đã được kiểm toán và tờ khai quyết toán thuế thu nhập doanh nghiệp năm tài chính cho cơ quan quản lý thuế trực tiếp
- Hình thức 2: Chuyển lợi nhuận ra nước ngoài khi kết thúc hoạt động đầu tư trực tiếp tại Việt Nam
- Nhà đầu tư nước ngoài được chuyển lợi nhuận ra nước ngoài khi kết thúc hoạt động đầu tư trực tiếp tại Việt Nam sau khi doanh nghiệp mà nhà đầu tư nước ngoài tham gia đầu tư đã hoàn thành nghĩa vụ tài chính đối với Nhà nước Việt Nam theo quy định của pháp luật, đã nộp báo cáo tài chính đã được kiểm toán và tờ khai quyết toán thuế thu nhập doanh nghiệp cho cơ quan quản lý thuế trực tiếp đồng thời thực hiện đầy đủ nghĩa vụ theo quy định của Luật Quản lý thuế
Chủ biên
Khi chuyển lợi nhuận ra nước ngoài, nhà đầu tư có cần thực hiện nghĩa vụ thông báo với cơ quan thuế không?
Khách mời
Theo Điều 5 Thông tư 186/2010/TT-BTC, Nhà đầu tư nước ngoài trực tiếp hoặc uỷ quyền cho doanh nghiệp mà nhà đầu tư nước ngoài tham gia đầu tư thực hiện thông báo việc chuyển lợi nhuận ra nước ngoài theo mẫu Thông báo về việc chuyển lợi nhuận ra nước ngoài đính kèm Thông tư 186/2010/TT-BTC gửi cho cơ quan thuế trực tiếp quản lý doanh nghiệp mà nhà đầu tư nước ngoài tham gia đầu tư, trước khi thực hiện chuyển lợi nhuận ra nước ngoài ít nhất là 07 ngày làm việc.
Chủ biên
Cảm ơn Luật sư về phần trình bày khái quát về lợi nhuận được chuyển ra nước ngoài theo hình thức đầu tư trực tiếp.
Tiếp theo đây, Luật sư có thể cho các quý thính giả được biết thêm quy trình cụ thể để nhà đầu tư thực hiện chuyển lợi nhuận ra nước ngoài không?
Khách mời
Theo Điều 5 Thông tư 06/2019/TT-NHNN, để có thể chuyển lợi nhuận ra nước ngoài thì trước tiên nhà đầu tư phải mở tài khoản đầu tư trực tiếp tại Việt Nam theo quy định sau:
- Phải mở tài khoản vốn đầu tư trực tiếp bằng ngoại tệ tại 01 (một) ngân hàng được phép để thực hiện các giao dịch thu, chi hợp pháp bằng ngoại tệ liên quan đến hoạt động đầu tư trực tiếp nước ngoài vào Việt Nam;
- Tương ứng với loại ngoại tệ thực hiện góp vốn đầu tư, chỉ được mở 01 (một) tài khoản vốn đầu tư trực tiếp bằng loại ngoại tệ đó tại 01 (một) ngân hàng được phép;
- Trường hợp thực hiện đầu tư bằng đồng Việt Nam, được mở 01 (một) tài khoản vốn đầu tư trực tiếp bằng đồng Việt Nam tại ngân hàng được phép nơi đã mở tài khoản vốn đầu tư trực tiếp bằng ngoại tệ để thực hiện các giao dịch thu, chi hợp pháp bằng đồng Việt Nam liên quan đến hoạt động đầu tư trực tiếp nước ngoài vào Việt Nam;
- Trường hợp nhà đầu tư nước ngoài tham gia nhiều hợp đồng BCC hoặc trực tiếp thực hiện nhiều dự án PPP, nhà đầu tư nước ngoài phải mở tài khoản vốn đầu tư trực tiếp riêng biệt tương ứng với mỗi hợp đồng BCC, dự án PPP.
Khi đã mở tài khoản đầu tư trực tiếp tại Việt Nam, nhà đầu tư có tiến hành chuyển lợi ra nước ngoài theo 02 hình thức sau:
1. Điều 6.2 Thông tư 06/2019/TT-NHNN, đối với các giao dịch thu, chi trên tài khoản vốn đầu tư trực tiếp bằng ngoại tệ
- Chi chuyển khoản lợi nhuận và các nguồn thu hợp pháp bằng ngoại tệ từ hoạt động đầu tư trực tiếp nước ngoài vào Việt Nam của nhà đầu tư nước ngoài ra nước ngoài;
- Chi chuyển khoản vốn đầu tư trực tiếp bằng ngoại tệ của nhà đầu tư nước ngoài ra nước ngoài trong trường hợp giảm vốn đầu tư, kết thúc, thanh lý, chấm dứt hoạt động của dự án đầu tư, hợp đồng BCC, hợp đồng PPP theo quy định của pháp luật về đầu tư;
- Chi chuyển đổi ngoại tệ để thực hiện chuyển vốn, lợi nhuận và nguồn thu hợp pháp từ hoạt động đầu tư trực tiếp ra nước ngoài trong trường hợp đồng tiền chuyển vốn, lợi nhuận và nguồn thu hợp pháp ra nước ngoài khác với đồng tiền của tài khoản vốn đầu tư trực tiếp đã mở;
2. Điều 7.2 Thông tư 06/2019/TT-NHNN, đối với các giao dịch thu, chi trên tài khoản vốn đầu tư trực tiếp bằng đồng Việt Nam
- Chi mua ngoại tệ chuyển khoản để chuyển lợi nhuận và các nguồn thu hợp pháp bằng đồng Việt Nam cho nhà đầu tư nước ngoài ra nước ngoài; và
- Chi chuyển khoản vốn đầu tư trực tiếp bằng đồng Việt Nam cho nhà đầu tư Việt Nam hoặc chi mua ngoại tệ để chuyển vốn đầu tư trực tiếp cho nhà đầu tư nước ngoài ra nước ngoài trong trường hợp giảm vốn đầu tư, kết thúc, thanh lý, chấm dứt hoạt động của dự án đầu tư, hợp đồng BCC, hợp đồng PPP theo quy định của pháp luật về đầu tư.
Theo đó, thông qua tài khoản vốn đầu tư trực tiếp, nhà đầu tư có thể chuyển lợi nhuận và các nguồn thu hợp pháp liên quan đến hoạt động đầu tư trực tiếp vào Việt Nam ra nước ngoài.
Chủ biên
Xin được cảm ơn Luật sư Thuyết về những chia sẻ liên quan đến lợi nhuận chuyển ra nước ngoài theo hình thức đầu tư trực tiếp vào Việt Nam. Minh và Luật sư Thuyết hy vọng rằng, bằng những chia sẻ trong số Podcast này, đã phần nào cung cấp nhiều thông tin hữu ích về quy trình, cách thức cùng những vấn đề có thể gặp phải khi nhà đầu tư thực hiện việc chuyển lợi nhuận ra nước ngoài cho các bạn thính giả. Từ đó, hỗ trợ các bạn thính giả cũng như các nhà đầu tư thực hiện chuyển lợi nhuận ra nước ngoài.
Khách mời
Cảm ơn Minh đã đưa ra những câu hỏi và những vấn đề đang được quý thính giả quan tâm, để tôi có cơ hội chia sẻ về lĩnh vực này. Hy vọng rằng, thông qua chủ đề này, các quý thính giả sẽ tìm được những thông tin hữu ích cho mình và doanh nghiệp.
Chủ biên
Một lần nữa, cảm ơn Luật sư Thuyết đã dành thời gian chia sẻ về những thông tin, cũng như kiến thức pháp lý vừa rồi. Hy vọng rằng, những thông tin bên trên sẽ thật sự hữu ích đối với thính giả.
Đến đây, Podcast của Lawyers Talk chia sẻ về chủ đề “lợi nhuận nhà đầu tư nước ngoài chuyển từ Việt Nam ra nước ngoài” kỳ này xin phép dừng lại ở đây, cảm ơn quý giả đã quan tâm theo dõi, xin chào và hẹn gặp lại trong chương trình Podcast kỳ sau.
Nếu có bất kỳ câu hỏi hay thắc mắc nào, các bạn để lại dòng bình luận bên dưới.
Hoặc để biết thêm thông tin về BLawyers Vietnam, xin mời các bạn xem website của chúng tôi bên dưới màn hình Podcast của The Lawyers Talk.
Xin chào và hẹn gặp lại.
Nội dung nêu trên không phải là ý kiến tư vấn chính thức từ BLawyers Vietnam. Nếu bạn có bất kỳ câu hỏi hoặc góp ý về nội dung trên, vui lòng liên hệ với chúng tôi qua địa chỉ info@blawyersvn.com. Chúng tôi rất vui khi nghe từ bạn.
Ngày: 24/5/2024